
Hur ska man tolka Federal Reserve och dess nya chef Kevin Warsh egentligen? Går det för den amerikanska centralbanken att över huvud uttala sig om inflation, tillgång och efterfrågan utan att göra politik av det? Efter att ha lyssnat på den senaste presskonferensen där Warsh skickligt undviker att svara på frågor med hänvisning till nytillsatta arbetsgrupper drar vi slutsatsen att det som inte sägs är viktigare än det som sägs. Diskussionen om tillgång och efterfrågan till exempel, där det påpekas att energipriser är höga och att Warsh själv sett detta när han kikat ut genom fönstret på sitt torn, men frågan om varför priserna är höga, det vill säga den sittande administrationens krig i mellanöstern, inte diskuteras. Eller, den höga amerikanska efterfrågan, den starka inhemska konsumtionen och ekonomin som ses som inflationsdrivande, men där den underliggande elefanten i rummet, budgetunderskottet på över hisnande 2 000 miljarder USD i årstakt, inte nämns.
Som vi tidigare tjatat om så påverkas inflation både av penningpolitik med styrräntan som sitt vapen och av finanspolitik, där graden av budgetbalansering både kan gasa och bromsa ekonomin. Att köra finanspolitiken med gasen i botten mot avgrunden som USA just nu gör är kortsiktigt bra för ekonomiska nyckeltal. Konsumtionen driver BNP och aktiemarknaden jublar av glädje. Det är klassisk Keynesiansk stimulanspolitik med det lilla problemet att Keynes avsikt var att det skulle tillämpas i tider av kris och lågkonjunktur. När den amerikanska ekonomin går på högvarv borde istället finanspolitiken stramas åt för att så att säga torka upp krutet inför kommande lågkonjunkturer.
Finanspolitiken har betydligt mer muskler än vad penningpolitiken har men den kommer till en kostnad som betalas av framtida tillväxt. Med en marknadsränta på 5% och en nyupplåningstakt på 2 000 miljarder försämras framtida budgetar med ungefär 100 miljarder årligen bara i framtida ränteutgifter. Om inte budgeten parerar den här stigande kostnaden kommer den accelerera med en ökad upplåningstakt. Med ett scenario där underskottet inte ökar kommer den nominella räntebetalningen stiga enligt grafen nedan i de två scenariona där snitträntan på statsskulden dels är samma som nu, ca 3,3%, dels går mot 5% under en tioårsperiod.
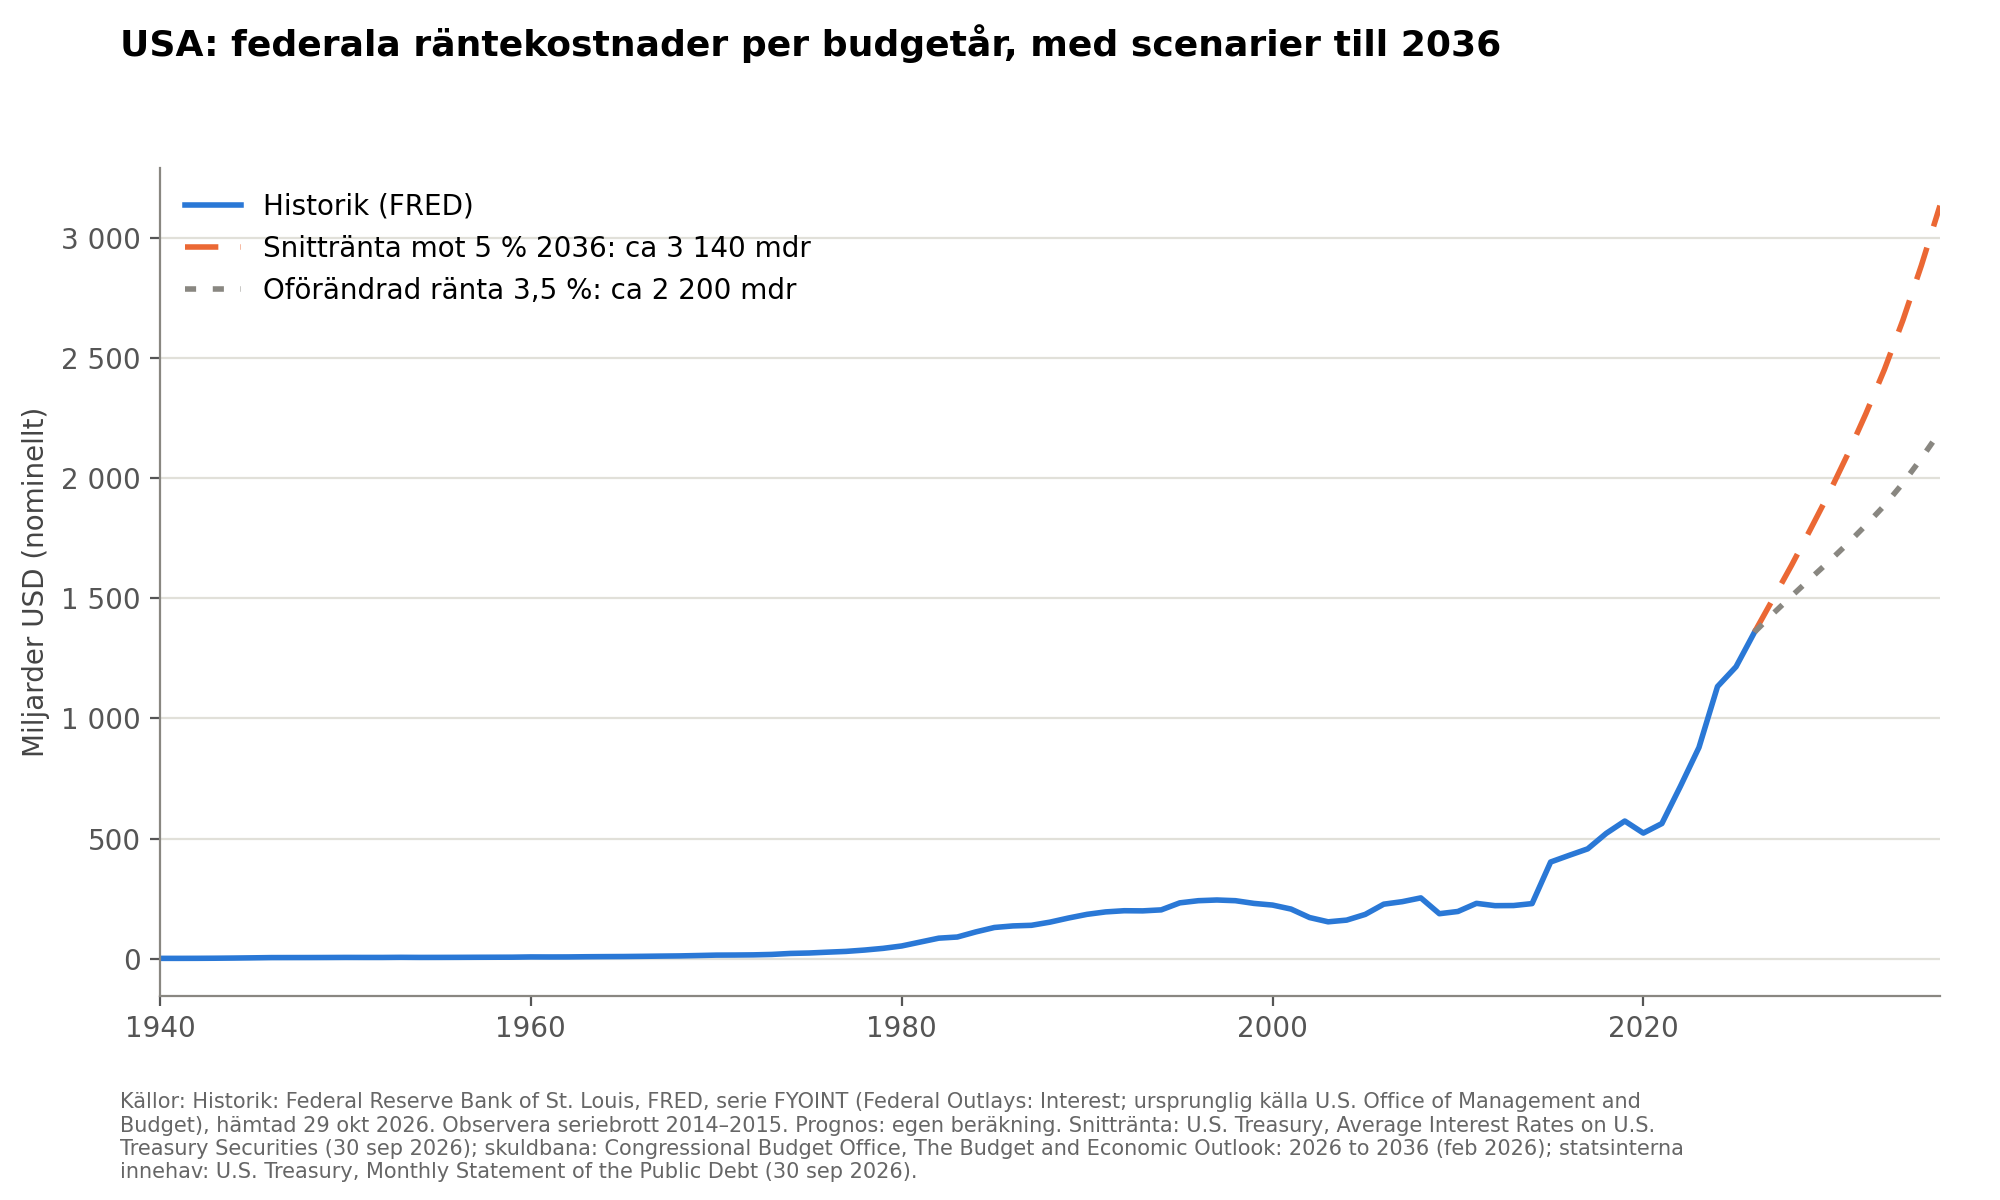
Med nuvarande ovilja att höja statens intäkter kommer det här leda till fortsatt ökat underskott. Den federala budgeten är just nu på ungefär 23% av BNP, i nominella termer ca 7 400 miljarder USD. 23% låter väldigt lågt för den offentliga ekonomin, men då väljer vi här att inte räkna med delstaterna alls. I vårt negativa scenario i grafen ovan kommer ränteutgifterna fördubblas i nominella termer de närmaste 10 åren.
Låt oss också betrakta vad som brukar betecknas som USA:s Minsky-moment. När kommer räntebetalningarna på statsskulden växa sig större än BNP-tillväxten? Den här betraktelsen blir lite knepigare eftersom den bör göras i reala termer så vi testar två olika angreppssätt. Dels provar vi att använda den amerikanska kongressens, CBO:s prognoser, här kommer vi ha en inflation på 2% och en långsiktig real BNP-tillväxt på 1,8%, dels använder vi ett scenario med marknadens långsiktiga inflationsförväntningar från break-even räntan och en högre real BNP-tillväxt på 2,5% årligen.
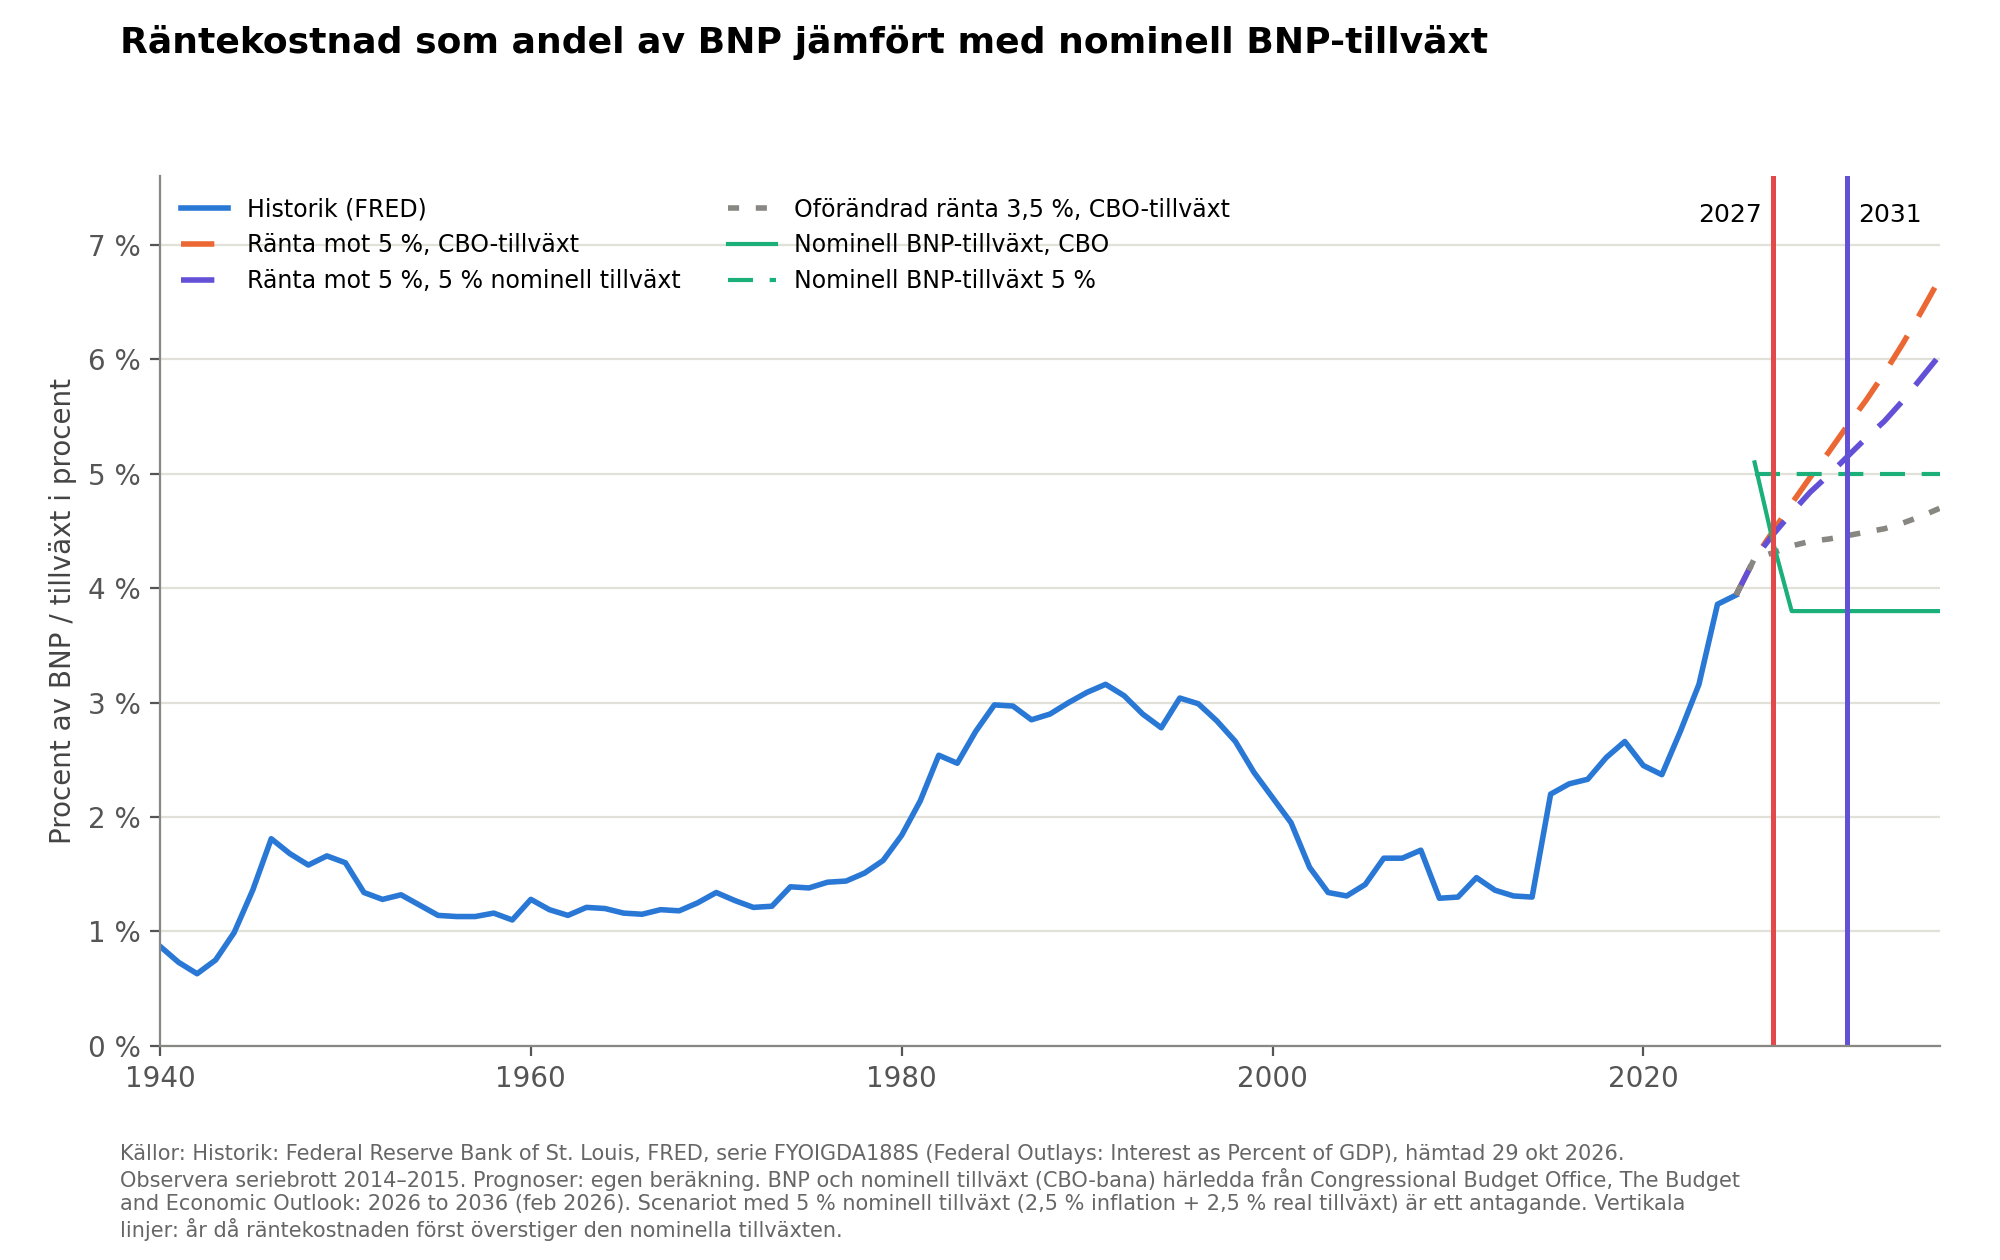
Låt oss anta att sanningen ligger någonstans mellan dessa linjer. Det innebär att USA snabbt närmar sig ett ögonblick när räntebetalningarna växer snabbare än ekonomin.
För Federal Reserves del innebär det att utmaningen framöver kanske inte är att balansera mellan inflation och arbetslöshet, utan snarare att bara försöka få kostnaden för skulden hanterbar. Senast vi såg en amerikansk ekonomi i det här tillståndet var efter andra världskriget. Att den amerikanska staten var svårt skuldsatt efter kriget är kanske inte så konstigt. Lösning blev för USA, liksom för många andra länder, att fixera räntan på statsskulden samtidigt som inflationen tilläts stiga så att realräntan blev kraftigt negativ. På så vis fick innehavarna av lång amerikansk statsskuld ta smällen. Den nuvarande förfallostrukturen på amerikansk skuld gör det här betydligt knepigare.
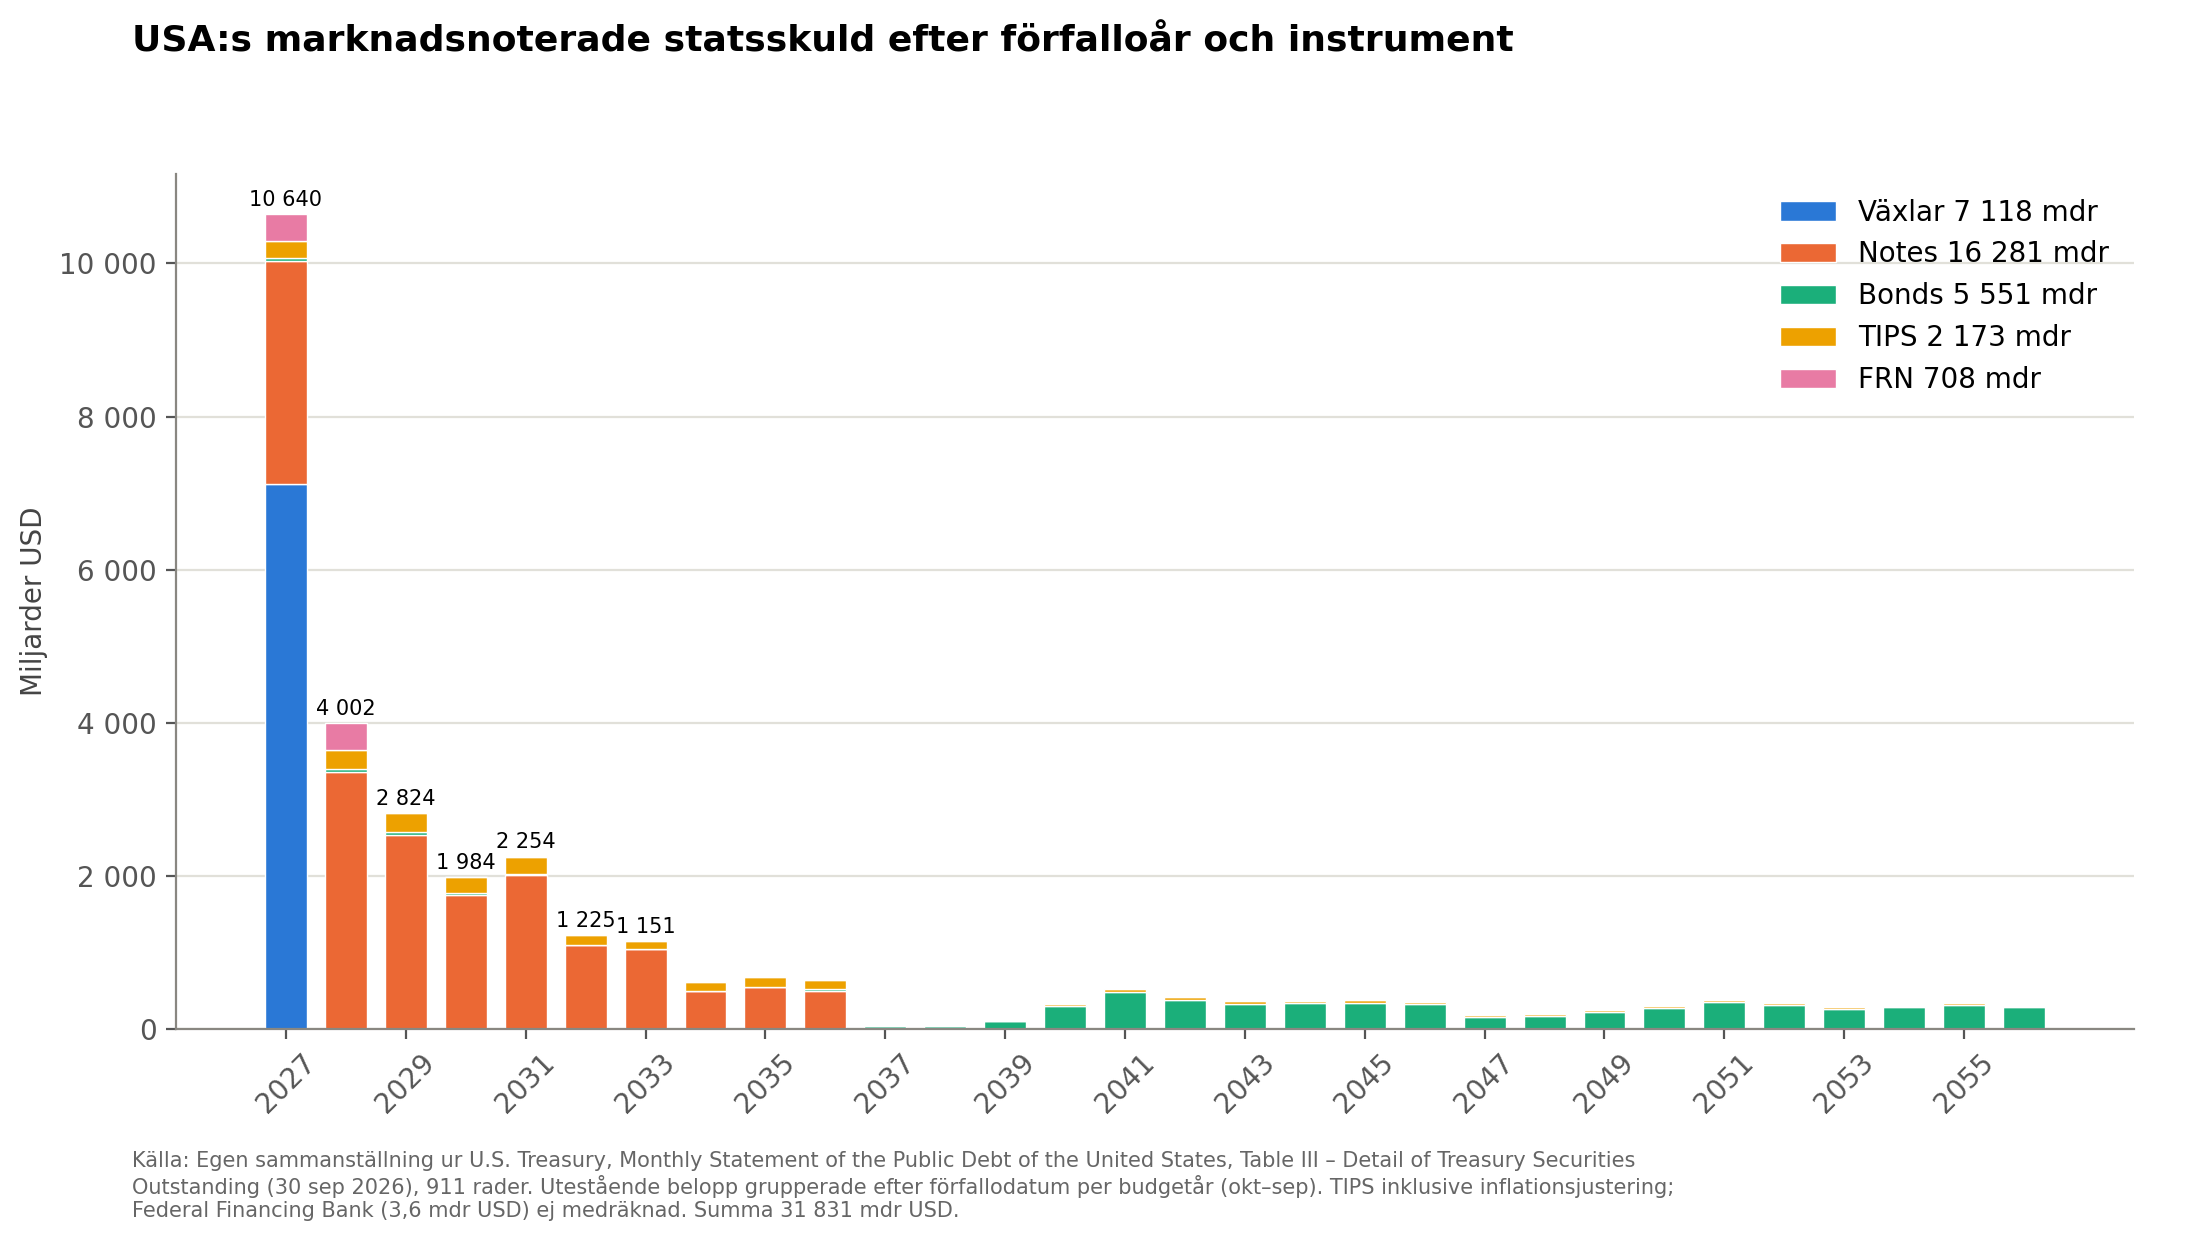
Här hjälper det knappast att fixera räntan eftersom skulden rullas väldigt kort. Köpare av statsskulden kommer snabbt kunna lämna marknaden helt. Även om Trump-administrationens dröm om en växande marknad för kort amerikansk statsskuld i form av stablecoins materialiseras i stor utsträckning är det osannolikt att den långsiktigt kommer kunna bära det ständigt ökade utbudet av amerikansk skuld. Det är ju egentligen så att all internationell handel som lämnar dollarn för stablecoins bara lämnar den långa delen av amerikansk statsskuld för den korta. Den internationella handel som sker i dollar är en stor bärare av amerikansk statsskuld redan nu.
Framtiden får utvisa hur det här spelar ut, men all kommunikation från Federal Reserve som inte samtidigt diskuterar finanspolitiken blir lite lätt kan tyckas.