
I veckan har vi sett starka siffror från svensk ekonomi. 9 miljarder mer än förväntat i skatteintäkter, högre BNP-tillväxt och bättre orderingång. Siffrorna talar för att Sverige har börjat röra sig ur lågkonjunkturen. Den tidigare så problematiska svenska räntekänsligheten jobbar nu för oss. Små räntenedgångar ger stor effekt. En annan intressant siffra som dök upp i samma sammanhang är de 25 miljarderna Riksbanken fått i kapitaltillskott efter förluster i den tidigare klart tveksamma obligationsköpsstrategin.
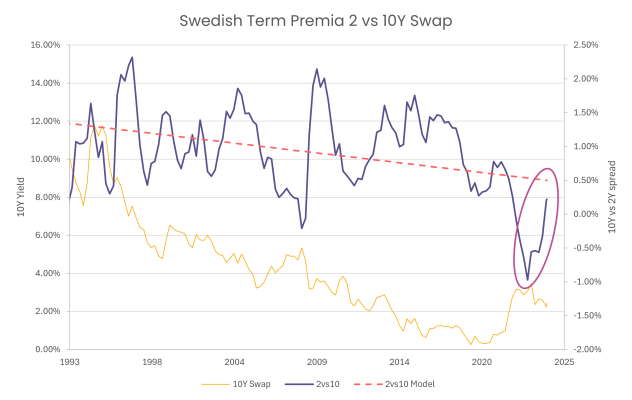
På räntesidan återgår kurvan alltmer till sitt historiska utseende vad gäller två år mot tio årsräntor. Över tid har normallutningen i kurvan minskat något vilket kanske inte är så konstigt då räntorna i absoluta termer gått ner. Skillnaden mellan 1% och 2% uppleves som större än den mellan 10% och 11%. Ettårspunkten är fortfarande hög, tremånaders stibor handlar på dryga 3%. Sommarens förväntade styrränta har stigit kraftigt i kölvattnet av förra fredagens amerikanska arbetsmarknadssiffror. Marknaden prisar i skrivande stund en styrränta på 2% i sommar vilket tyder på en betydligt ljusare syn på svensk konjunktur.
Finska fastighetsbolaget Citycon Oyj höll ett samtal med investerare för att ta upp bolagets senaste vinstvarning och tillkännagivandet av ett vd-byte tidigare i veckan. Detta resulterade i ökad oro över bolagets styrning och framför allt ratingutsikter. Kreditspreadar för bolagets obligationer har följaktligen handlat isär kraftigt under veckan. +70-100 baspunkter beroende på löptid.
Vi har i veckan både fått infaltionsvy från prospera, 1,7% år 1, 1,8% år 2 och 2,1% år 5, och ett första test av SCBs snabbinflationssiffror. KPIF exklusive energi landade på 2% mätt som årsförändring och 0,4% mätt som månadsförändring, bägge siffrorna något högre än förväntat.
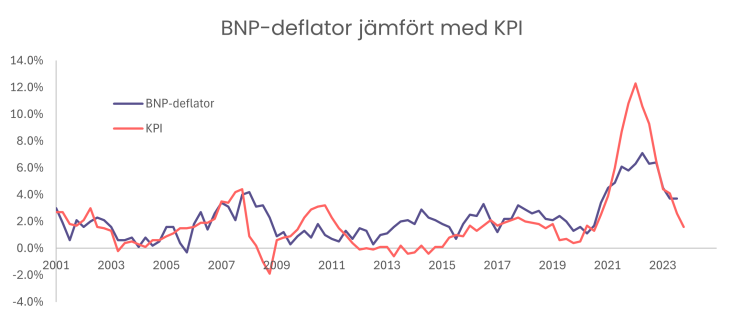
När vi arbetar med estimat av börsbolagens reala tillväxttakt i syfte att kalibrera våra prognosmodeller har vi använt BNP-deflatorn i stället för något av KPI-måtten. BNP-deflatorn är ju ett mer naturligt val om man vill förstå hur bolagens tillväxt är kopplad till hela ekonomin men framför allt representerar den hela ekonomin och är mindre volatil. KPI som styrmått har med sina olika varianter blivit smalare med åren och innehåller stora osäkerheter i form av svåranalyserade korgeffekter. För oss som främst är intresserade av långsiktig allokering hade det varit bättre att fokusera på kvalitet än att riskera ytterligare försämring för att vinna några dagar i tid med “Snabb-KPI”.
Vill du läsa längre kommentarer från Captor kan du prenumerera på Captor Minutes, ett kvartalsbrev med insikt. På captor.se/publicerat-material har vi flera spännande artiklar om aktuella ämnen.