
Årets sista svep!
Idag publicerar vi årets sista Svep och passar därför på att önska er en god jul och gott nytt år, så ses vi åter i början av januari!
Inflationen överraskar något på uppsidan
Svensk inflation justerades något jämfört med snabbinflationssiffrorna förra veckan. KPIF var en avrundning lägre, 1,8%, jämfört med de tidigare presenterade 1,9%. Kärninflationen, KPIFXE, justerades däremot inte och ligger kvar på 2,4%. Med tanke på de extrema elpriserna som råder ligger risken klart på uppsidan vad gäller KPIF framåtblickande. Räntemarknaden har reagerat med högre räntor med en lägsta ränta på ca 2% om ett år och en långsiktig normalränta på ca 2,25%. Amerikansk kärninflation verkar ha bitit sig fast och stabiliserats på över 3%, senaste notering i veckan 3,3%. Vi håller oss fortsatt skeptiska till att inflationen i USA kommer gå att bekämpa effektivt med penningpolitik med rådande vansinnigt expansiva finanspolitik. ECB sänkte som förväntat sin viktigaste styrränta till 3% för Euroområdet, men även där ligger inflationen något högre än vad centralbanken egentligen vill se.
Inflationsmål eller något annat?
Vi ser inflationssiffror komma in högre än förväntat i flertalet ekonomier samtidigt som centralbanker fortsätter signalera sänkningar. Fokus har nu uppenbart skiftat från inflation mot oro för vikande konjunktur. Antalet konkurser i USA ser ut att gå mot den högsta siffran sedan 2010, mycket som en följd av att bolag som klarat sig på grund av stödåtgärder under Covid nu står med räkningen i form av uppskjutna skatter och avtrappade bidrag. För den amerikanska staten kan en något högre inflation än kommunicerat däremot kanske anses positiv eftersom den lindrar den skenande statsskulden. I utvecklade ekonomier, och i synnerhet svenskar, är alla knarkare av låga räntor där vi kortsiktigt ser oss som vinnare när boräntor sjunker samtidigt som våra fastigheter fortsätter skena tillsammans med övriga tillgångspriser. Även centralbanksledningar har bolån vilket riskerar ge en viss skevhet i beslutsfattandet över tid. Sammantaget leder det till för låga realräntor och risk för högre än förväntad inflation.
Norrmännen vill klippa kabeln
Norges regering funderar på att dra ner på energiförbindelserna med Europa, inklusive elöverföringar till Danmark, Storbritannien och Tyskland, på grund av de höga elpriserna i södra Norge. Ett återkommande problem är att vindkraften i Tyskland och ofta även i Danmark, inte levererar el när det inte blåser. Det här borde verkligen sätta fingret på något vi ofta skriver om – hur viktigt det är att satsa på mer stabil baskraft. Tyskland kommer med största sannolikhet inte dela upp landet i två elområden för att hjälpa de nordiska länderna som drabbas av skyhöga elpriser, en direkt följd av deras stora behov av elimport. Så det är dags att släppa idén om att storskalig vindkraft ensamt ska fixa ett stabilt elsystem och lösa utsläppsproblemen. Tänk om vi hade tagit samma snabba beslut för att bygga ny kärnkraft som vi gjorde när vi stängde ner den?
Avslutningsvis
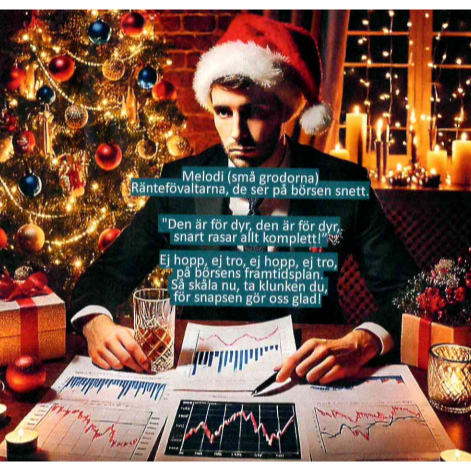
Om det är någon som tycker vi kan vara något buttra och inta alltid haussade så är ni inte ensamma! Igår hade vi jullunch med Avanza då vi förvaltar deras räntefonder. Här är deras sångbidrag och omdöme på vår marknadssyn.
Vill du läsa längre kommentarer från Captor kan du prenumerera på Captor Minutes, ett kvartalsbrev med insikt. På captor.se/insights har vi flera spännande artiklar om aktuella ämnen.