
Denna veckas ränteläge
Både konsumentprisindex och producentprisindex kom in något lägre än förväntat i USA, för kärnmåtten 3,1% respektive 3,4% i årstakt. De svenska siffrorna låg i linje med förväntansbilden på 3% för kärninflation i årstakt. Den svenska siffran är över Riksbankens mål, och marknaden har reagerat med att prisa in en viss sannolikhet för räntehöjningar i närtid. Vi noterar att Riksbanken ofta får klä skott för sin dåliga prognosförmåga; men att marknaden, som för bara nio månader sedan trodde på en styrränta på 1,5% till sommaren, inte heller är särskilt pricksäker.
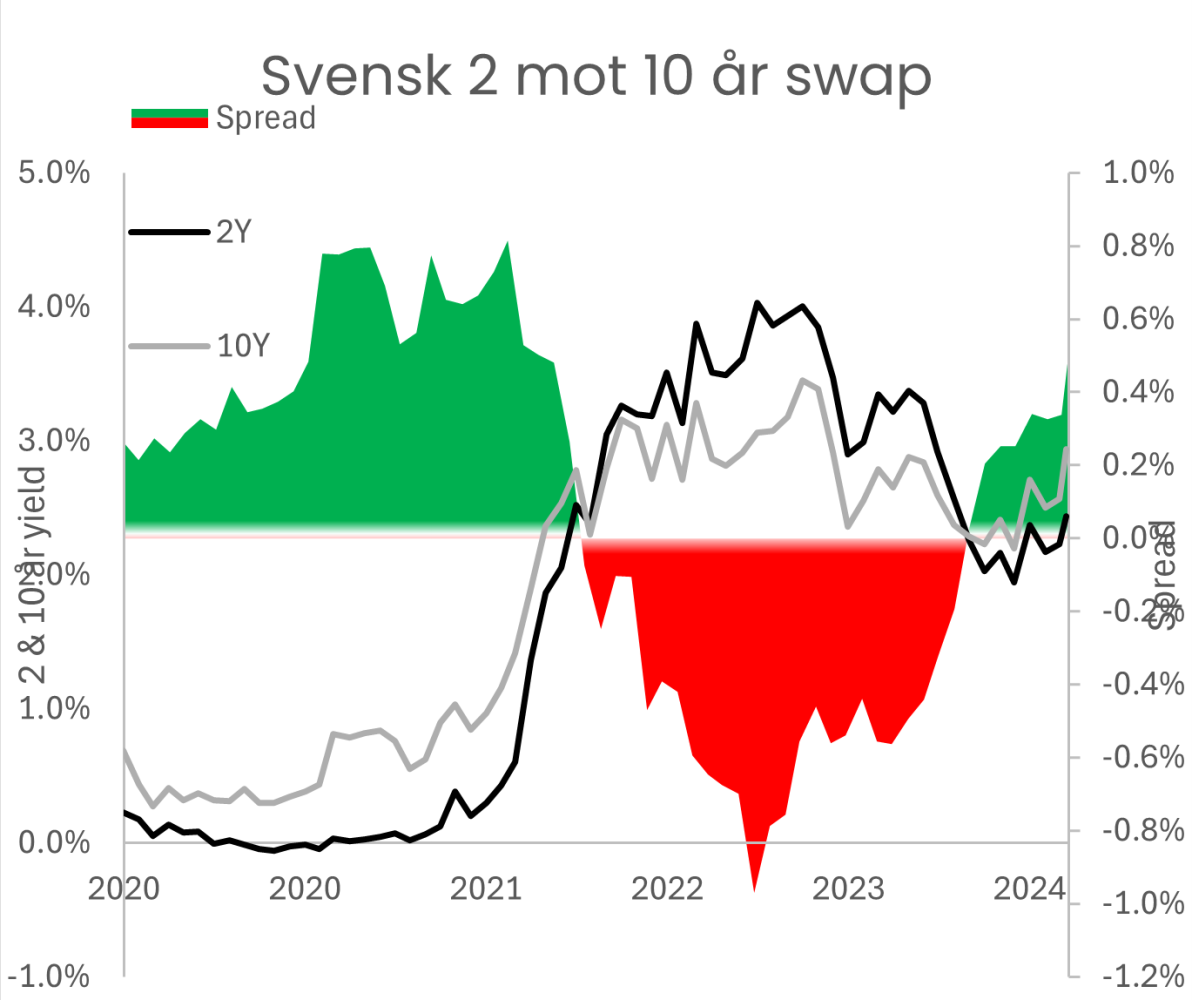
Den förväntade svenska långsiktiga normalräntan är numera uppåt 3% och det ska kanske ses i ljuset av de lånebehov som nu uppenbarat sig. Om vi på hela kontinenten ska finansiera en återindustrialisering och en återuppbyggnad av försvarskapaciteten via upplåning kommer det antagligen sätt press uppåt på långa räntor. Den rörelse i swapspread som vi sett sedan Riksbanken började minska sina statsobligationsinnehav kommer antagligen fortsätta om detta scenario blir verklighet.
Ökenvandringen är över
Löptidspremien är tillbaka. Spread mellan två och tio års swapränta är idag 50 bp efter en lång period i negativt territorium och låga nivåer. Det innebär att förväntad avkastning för 10 års löptid kraftigt förbättras både genom själva nivån (carry) samt löptidspremiens återkomst (roll-down). På tio års löptid ser vi nu ca 3,30% i förväntad avkastning från att under lång tid legat på trista nivåer runt 2% till följd av negativ roll-down.
Clean Industrial Deal, bättre sent än aldrig
Några veckor har gått sedan EU lanserade Clean Industrial Deal (CID) för att påskynda den gröna omställningen och stärka konkurrenskraften inom EU. Akten kommer inte en dag för sent och innehåller många viktiga punkter. Förslaget täcker sex huvudområden: överkomlig energi, ledande marknader, finansiering, cirkularitet och tillgång till material, globala marknader och internationella partnerskap samt kompetens.
Ett av många mål i CID är det tidigare kommunicerade målet om att minst 40 % av EU:s efterfrågan på viktiga gröna teknikkompontenter ska produceras inom EU. Detta är helt klart en utmaning, särskilt i ljuset av Northvolts konkurs i dagarna. För att underlätta detta arbete planeras även en översyn av EU:s ramverk för offentlig upphandling, där europeiska produkter och lågkoldioxidlösningar bör prioriteras.
En annan viktig del i CID är en översyn av EU:s regler för statligt stöd ("State Aid Rules"), som syftar till att säkerställa rättvis konkurrens inom EU. Samtidigt går det inte att förbise det tragikomiska att detta förslag kommer först nu, när statistik visar att Kina har varit och fortfarande är EU:s största importpartner sedan många år, samtidigt som just kinesiska företag ofta får omfattande statligt stöd. Förhoppningsvis kan CID ge en skjuts åt europeiska industribolag i omställning och ha en positiv påverkan på aktiemarknaden.
Vill du läsa längre kommentarer från Captor kan du prenumerera på Captor Minutes, ett kvartalsbrev med insikt. På captor.se/insights har vi flera spännande artiklar om aktuella ämnen.