
Svenska korträntor
Innan vi ger oss in i svepets huvudspaning, de höga realräntorna, så ska vi titta lite på hur världskonjunkturen slagit mot Sverige. Vi ser återigen uppblåsta svenska korträntor och precis som vanligt rider prognosmakarna ut och levererar repoprognoser baserat på implicita terminspriser. Tittar man på ett års swapränta krävs det i princip fem höjningar om 25bp vardera inom ett år för att få ihop nivån. Vi tillhör ju den mer skeptiska skaran och konstaterar att terminspriserna historiskt varit en riktigt dålig skattning av framtida reporäntor och tror även denna gång det är en överdrift. Det vi däremot ser framför oss är en väldigt attraktiv hump i den svenska räntekurvan, där 1-5 år ser billigt ut jämfört med nuvarande stibor-fixing och en mer rimlig räntebana.
FED
Den amerikanska centralbanken Federal Reserve höjde sin styrränta i veckan efter ett enhälligt beslut. Höjningen var vad marknaden förväntade sig, inflationstakten är fortsatt högt över FED:s mål medan arbetsmarknaden ser stark ut. Trots detta fanns en oro för att Warsh inte skulle mäkta med att göra sitt jobb på grund av hans kopplingar till familjen Trump. Centralbankschefen är ingift i familjen Lauder vilken är en av presidentens starkaste anhängare.
Efter räntehöjningen föll de längre amerikanska statsobligationsräntorna och vi kan ana en suck av lättnad från Wall Street. Samtidigt som marknaden förväntade sig den här räntehöjningen är det tveksamt om den, eller de närmast tre inprisade höjningarna till nästa sommar, kommer kunna göra något för att dämpa den amerikanska inflationen. Finanspolitiken kör fortsatt med gasen i botten och statsskulden har mer än dubblats sedan starten på Trumps första presidentperiod.
Scott Bessent har presenterat sin lösning på det här, vilken är lika enkel som briljant, USA ska växa ur sin skuld. Analysen är rätt, inga stater betalar tillbaka sina lån, utan de amorteras genom att intäktssidan växer relativt balansräkningen. Om BNP växer snabbare än skuldsättning så blir skuldbördan allt mindre tung. Skatteintäkter kan förväntas organiskt växa i takt med ekonomin. I princip skulle man kunna tänka sig att så länge intäkterna i alla fall håller jämna steg med utgifterna, dvs så länge inte räntebetalningarna på utestående skuld stiger snabbare än den amerikanska ekonomins storlek så kan någon form av status quo upprätthållas.
Med nuvarande skuldtillväxttakt så passeras den gränsen någonstans runt 2030. Skuldens tillväxttakt är dock ökande så den här gränsen för vad nuvarande budgetstrategi klarar närmar sig allt snabbare. Bessent är medveten om detta, och i hans plan ingår också att budgetunderskottet måste ner till max 3% av BNP. Bessents strategi har fått namnet 3-3-3, treorna står för tillväxt i energiproduktion mätt i fat olja om dagen, real BNP-tillväxt och budgetunderskott. Strategin förutsätter dock att marknaden bara består av den amerikanska staten.
Det vi sett den senaste tiden är massiva lånefinansierade investeringar, dels från så kallade Hyper Scalers inom AI-industrin, dels från andra stater som ser eftersatt infrastruktur och svag militär förmåga som ett växande problem. Detta investeringsbehov har drivit upp längre realräntor till nivåer vi inte sett sedan strax efter millennieskiftet. Stigande realräntor och ett allmänt stort utbud av obligationsutgivare kommer göra det dyrare för den amerikanska staten att finansiera skulden.
Realräntor
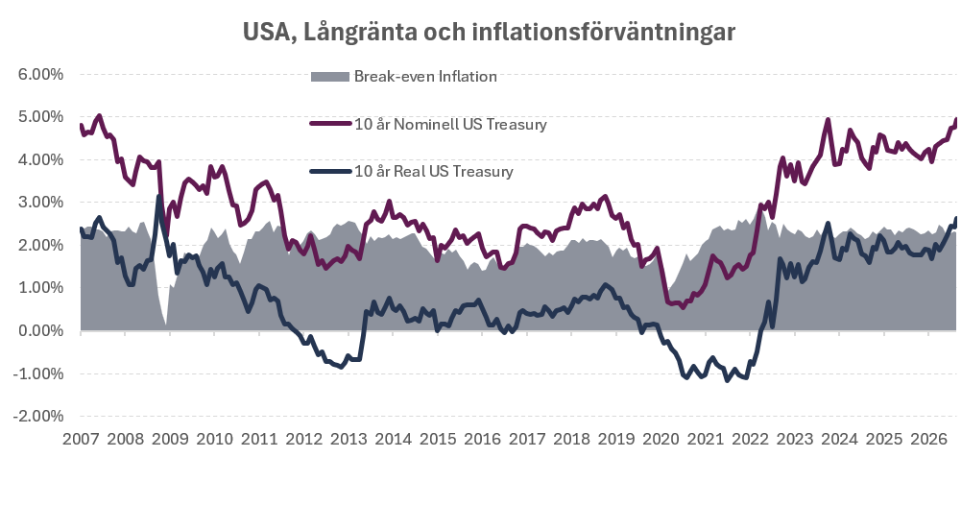
Om vi tittar på både de nominella och reala amerikanska tioåringarna visar skillnaden mellan dessa den genomsnittliga förväntade inflationen över perioden, s k ”break-even inflation”. Marknaden prisar fortsatt in att inflationen är temporär och övergående över den längre horisonten. Detta bekräftar stärker tesen att ränteuppgången i de längre löptiderna snarast är orsakad av det stora utbudet.
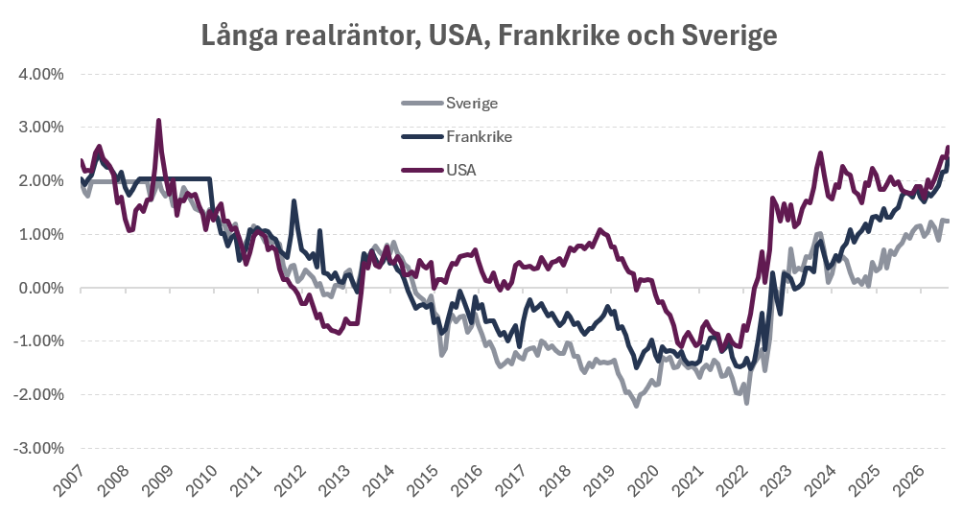
Samma mönster ser vi om vi tittar över länder där den svenska låga statsskulden i kombination med högt sparande gör att vår realränta sticker ut på nedsidan.
De allt högre realräntorna borde ge större effekter i portföljallokering än vi hittills har sett då s k reala tillgångar såsom aktier och fastigheter blir väsentligen mindre attraktiva då de drabbas dubbelt både genom högre finansieringskostnader och via diskonteringsräntan i kassaflödesvärderingar. I teorin är en aktie att betrakta som real om bolaget inte är skuldfinansierat överhuvudtaget och påverkas då inte av en ränteuppgång om den är fullt ut inflationsdriven, d v s oförändrad realränta. Så är ju sällan fallet vare sig det gäller aktier, fastigheter eller privata tillgångar. Obligationsmarknaden däremot blir allt mer attraktiv så länge inte inflationen rusar. I nuvarande inprisade scenario ser det alltså ut att vara rätt att finansiera istället för att äga.