
Euro – en världsvaluta?
Titt som tätt pratas det om dollardominans och vad det innebär för USA:s möjlighet att finansiera sitt budgetunderskott. En del i BRICS-samarbetet är att försöka skapa ett alternativt internationellt betalsystem. Vi bedömer just det projektet som dödsdömt av exakt den anledning som gör att BRICS-länderna är så intresserade av att få det att funka. En samling länder med tveksamt renommé ska försöka enas om en valuta backad av någon av medlemmarna? Det är ju just det som gör att de vill ha ett dollaralternativ och därför de alltid kommer misslyckas. Den enda valutan som på något sätt uppfyller kraven som ett alternativ till dollarn är egentligen Euron. Den används som lokalt betalmedel av ungefär lika många människor som de som använder dollarn. Euron är också ofta ett accepterat betalmedel i länder vars befolkning inte litar på sin egen valuta. Vad Euron däremot saknar blev uppenbart under torsdagskvällen denna vecka efter att den svenska räntemarknaden gått hem för dagen. Det verkade plötsligt som att någon insåg att Euron som räntemarknad skiljer sig väldigt mycket från dollarmarknaden. Plötsligt handlade Frankrike och Tyskland isär. Rörelsen på tvååriga statsobligationer länderna emellan kan inte kallas annat än extrem.
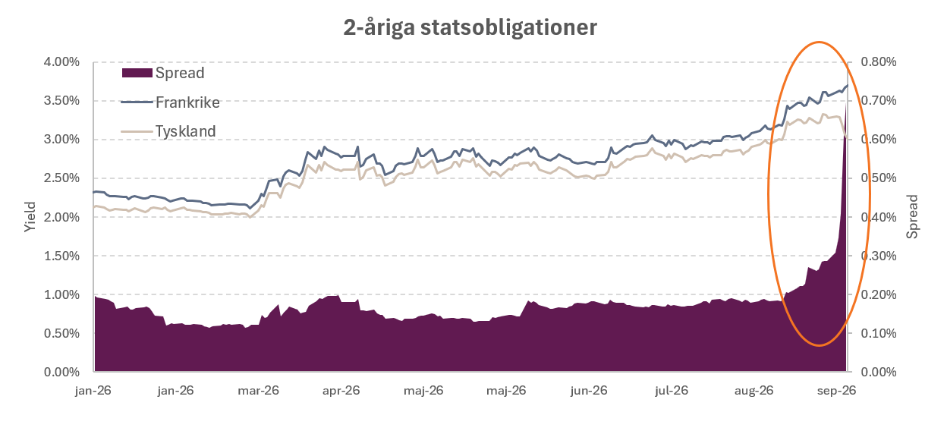
Euron är helt enkelt inte en valuta som fungerar på samma sätt som dollarn. Skillnaden ligger framförallt på obligationssidan där ECB självt visserligen med bakgrund av stödåtgärder under Covid-åren givit ut obligationer, men där bulken fortfarande backas av de enskilda länderna i samarbetet. Splittringen mellan olika utgivare gör Euron till ett sämre alternativ för världshandel än vad dollarn är. Sedan finns naturligtvis en smärtgräns även för dollarn och den misshandlade finanspolitiken i USA. Leder den slutligen till hög volatilitet i dollarvärdering och kanske till en rejäl omprisning av dollarn jämfört med andra valutor i världen så kanske euron får sin chans i alla fall. Men, skulle vi vilja stärka euron som världsvaluta så är nog central upplåning via ECB en förutsättning. Det ligger nog politiskt väldigt många år bort men en rejäl ekonomisk kris skulle kanske snabba på den här processen och göra eurosamarbetet till lite mer av en traditionell valuta. De första stegen togs som sagt under pandemin, så krisdriven förändring kan vara det som krävs.
Sverige
Sverige hamnade i finrummet i veckans ränterörelse. Kortänden av humpen, 2 - 3 år ut på räntekurvan följde tydligt rörelsen för Tyskland. Ungefär en halv höjning är borta ur kurvan och styrräntan förväntas nu höjas fyra gånger till 2,75% det närmaste året. Den första höjningen verkar fortsatt prisas in i december. Långänden av kurvan ligger fortfarande högt men under euroräntor. Sammantaget ger det bra förutsättningar för hög avkastning längre ut på kurvan.
Vi förhåller oss fortsatt försiktigt skeptiska till marknadsprissättningen av kortänden. Hela räntekurvan ligger prisad för högkonjunktur men med de stigande bolåneräntor vi väntar oss i nuvarande marknadsläge riskerar privatkonsumtion att försvagas snabbt. De tillfälliga skattesänkningarna på mat och drivmedel kan också försvinna i närtid. En förutsättning för att hålla konsumtionen uppe är nästan en hyfsat snabb nedgång på globala energipriser, men det kommer ju också innebära ett sänkt inflationstryck och därför minska trycket uppåt på räntor på det viset.