
Marknaden
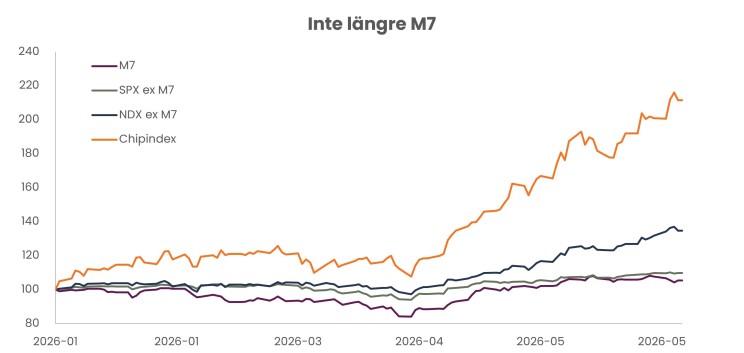
Under veckan har det skett en viss sektorrotation gällande den amerikanska aktiemarknaden. Chipbolagen som levererat otrolig avkastning de senaste åren fick sig en törn när Broadcom levererade rapport. Rekordvinster till trots hade marknaden förväntat sig ännu större under. Sedan sista mars har Nasdaq 100-indexet gått upp med nästan 33% medan Dow Jones nöjt sig med knappt 15%. I förra veckans svep tittade vi lite på P/S-multipeln för SpaceX, nu prisar Nasdaq 100 som index på P/S 6,4. Det är en vansinnigt hög värdering som bygger på att bolagen fortsatt ska kunna ta extrema marginaler på allt de säljer. Även Dow Jones har smittats av detta och indexets nu uppmätta P/S-tal på nästan 3 är det högsta någonsin.
Svensk inflation kom in lite högre än förväntat och efter förra månadens extremt låga matmomspåverkade print gick månadstakten för kärninflationen upp till 0,7%. KPIF ligger högre vilket innebär att energipriserna fortsatt driva den vanliga inflationen. Energirelaterat valfläsk i form av elstöd dök upp hos hushållen i veckan och senare i sommar får vi bränsleprissänkningar. Det kommer bli knepiga jämförelser under en lång period framöver efter dessa tillfälliga inflationspåverkande åtgärder.
De andra tillgångarna
Samtidigt som allt AI-relaterat har gått som tåget på börsen har intresset för andra, så kallade reala tillgångar minskat ordentligt. Efter guld- och silverruschen förra året har ädelmetallpriserna stabiliserat sig. Kryptovalutor har gått riktigt dåligt under året, Bitcoin som normalt klarar sättningar bäst är ner nästan 30% sedan årsskiftet. Kanske klarar vi bara av en riktigt hypad marknad i taget, och nu är det uppenbarligen chiptillverkare som har sina femton minuter.
Amerikanska långräntor har kommit ner något, men avkastningen kan ändå kännas attraktiv i jämförelse med den skyhögt värderade börsen. En viss inflationsoro påverkar säkert, men annars kan vi tänka oss att en hel del investerare blivit brända av traden aktier mot räntor redan. Aktiemarknaden har vinglat högt i det blå länge nu, men bolagen i de rätta hypade sektorerna har fortsatt kunna visa extrem vinsttillväxt. Den som underviktat aktiemarknaden har alltså underpresterat kraftigt mot jämförelseindex. Om TINA förut relaterade till räntemiljön med negativa styrräntor och låg avkastning så är det nu kanske snarare en fråga om att rida tjuren så länge det går.