
Marknaden
Amerikanska räntor är upp kraftigt under veckan, framförallt kortare löptider (35 bp i tvååringen och 25 bp o tioåring). Rörelsen utlöstes i tisdags då amerikansk inflation rapporterades lite högre (0.4%) än förväntat (0.3%). Förhoppningen var att siffran skulle vara något lägre efter den höga takten i september om 0.6%. Inget tyder just nu på en avmattning vilket ledde till spekulation om större höjningar (50bp) vid nästa möte i december än tidigare prognoser (25bp). Igår fick rörelsen ny fart av Trumps pessimistiska uttalanden kring möjligt lösning av Irankonflikten vilket fick oljan att åter stiga efter veckans nedgång och därmed skapa ytterligare rädsla för inflationstryck. Svenska och europeiska räntor är däremot bara svagt upp på veckan. Aktiemarknaden har gått starkt i veckan och är upp närmare 3% i både USA och Sverige.
Anthropic IPO
Så var det äntligen dag. På torsdag smäller det då Anthropic noteras på Nasdaq. Det har ju varit en rätt volatil resa om man tittar på de olika värderingar som kommunicerats.
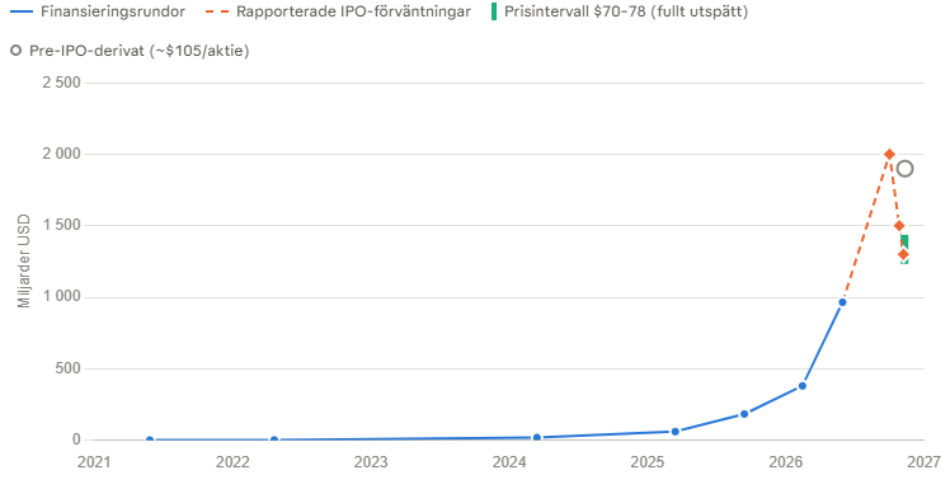
Som kreditnördar är vi ju lite intresserade av hur noteringen och nyemissionen skulle påverka en eventuell rating. Det har inte öppet talats så mycket om det men tydligen ska bolagets syndikerade kreditlina både vara säkerställd av bolagets samtliga tillgångar så länge man inte uppnår investment grade samt att räntan är beroende av kreditbetyg.
Svepetredaktionen har ju tidigare resonerat i termer att ratinginstituten gillar när AI bolagen tar in nytt riskkapital framför skuld men man får nog betrakta de ca 85 miljarder USD bolaget adderar i samband med börsintroduktionen som en droppe i havet. En sammanställning åtaganden både på och utanför balansräkning summerar till en bit över 1000 miljarder USD i ackumulerat negativt kassaflöde över de närmsta 4-5 åren. Bolaget har nu 60-80 miljarder i intäkter i årstakt och behöver en absurd intäktstillväxt bara till att hantera dessa åtaganden. Om bolagets förhoppning om att nå ett kreditbetyg inom investment grade ska slå in behöver man övertyga ratinginstituten att vinsttillväxten är kassaskåpssäker eftersom existerande kassaflöde inte är i närheten av att räcka. Vad som därefter blir kvar till aktieägarna känns mest som förhoppningar. Hursomhelst känns risken stor i aktien men ett misslyckande för bolaget att nå de högt ställda förväntningarna än värre då kedjeeffekten riskerar dra med hela klustret av datacenter och hårdvaruleverantörer. Det börjar onekligen kännas lite ”To big to fail”.
Veckans torsk
Jensen Huang hade en jobbig vecka. Inte bara behövde han berätta för frugan att han varit ute och vänsterprasslat både en och två gånger. Kalaset kostade dessutom honom personligen närmare 50 miljarder USD efter kursraset. Det är alltid lika fascinerande hur snabbt det kan svänga. För någon vecka sedan var han hyllad techentreprenör och en helyllekille alla ville bli associerade med. Nu tycks tidigare medarbetare stå i kö för att vittna om missförhållanden. Det påminner lite om det gamla priset ”Årets svensk” som delades ut av SVT till bl a Refat El-Sayed och Hans Holmér strax innan falluckan öppnades. Priset lades ner efter att det blivit en meme att om man fick priset var det bara en tidsfråga innan allt gick fel.