Marknaden och amerikanska valet
Under veckan har räntor fallit ganska mycket, i synnerhet de svenska som är ca 20 bp ner. Aktiemarknaden har varit volatil och avslutas med ganska stora ras. Oljan föll kraftigt under veckan men gav tillbaka hälften av fallet mot slutet.
Tvärsäkra ekonomireportrar hävdade att aktierasen beror av att Demokraterna ska stoppa datacenterutbyggnader vilket tydligen inte var något man oroade sig för dagen efter valet då marknaden direkt gav positivt bifall till utfallet. Snarare är det här bara en del i tillnyktringsprocessen som vi sett kring värderingar i allmänhet och AI och datacenterinvesteringar i synnerhet både i aktiemarknaden och kreditmarknaden. Om det handlar om att vi faktiskt är på väg att trycka hål på en bubbla bör man påminna sig om att det är en lång process. Millenniebubblan tog drygt två år att pysa. Det är bara i efterhand alla är överens om förloppet.
Demokraternas storseger tycks pacificerat Trump och Republikanerna åtminstone tillfälligt. Alla hot om stämningar verkar ha kommit av sig. Det är svårt att vända resultatet med stämningar och rättsprocesser mot påstådda felräkningar när marginalerna varit 5 - 7% i många av de matcher vi trodde skulle bli jämna.
Det verkar som om väljarna tog Trump på orden när han uppmanade till att låtsas att han stod på valsedeln. Demokraterna vann stort utan att behöva bekänna färg om vare sig vilken politik man vill föra eller ta tag i frågan om varför så många övergav dem i föregående val. Hur Trump reagerar är som vanligt helt hopplöst att förutspå. Kommer han försöka stressa igenom mer av sin agenda innan den nya kongressen tillträder i januari eller bara ge upp inrikespolitiken och fokusera på utrikespolitik och prestigefyllda byggnadsprojekt? Igår lovade han återigen en fantastisk fred i Ukraina som alla skulle älska, så fortsättning följer.
Riksbankens räntebesked och KPI
I onsdags höjde Riksbanken reporäntan med 25bp till 2% helt enligt förväntan i ett mycket välkrattat besked.
Riksbankens höjning motiveras med att inflationen, mätt som KPIF och justerat för engångseffekter varit hög, d v s man motverkar finanspolitiken. Effekten på totalen blir märklig då den ena gasar och den andre bromsar och rollerna har blivit ombytta från den långa perioden under 10-talet av stram finanspolitik och mycket expansiv penningpolitik.
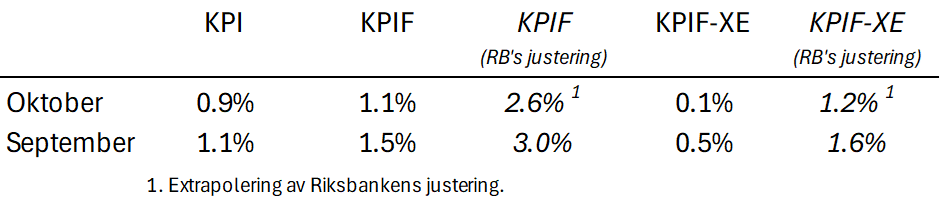
I går publicerade SCB ”Snabb-KPI” enligt nedan och vi har även lagt in Riksbankens justeringar.
Engångseffekterna Riksbanken justerar för:
-
Sänkt elskatt påverkade med 0.1% och försvinner ur årsjämförelsen i februari.
-
Mindre åtgärder som sänkta avgifter för förskola och fritids, dansbandsmoms och tandvårdsstöd försvinner ur jämförelsen i juli. Mindre än 0.1%.
-
Drivmedelsskattesänkningen, steg 2, försvinner i december vilket bör lyfta takten med 0.5%.
-
Kollektivtrafikavgiftssänkningen försvinner vid årsskiftet vilket höjer takten med 0.2%.
-
Elskattesänkningen rullas tillbaka i februari och höjer då takten med 0.1%.
-
Matmomssänkningen reverseras i april och höjer takten med ca 0.8%.
Det kommer således fortsatt vara stökigt att följa och tolka inflationssiffrorna under den närmaste tiden.
Tittar vi på den justerade KPIF ex energi så är den 1.2%, d v s ganska modest, justerad KPIF med energi är 2.6%. Så det vi nu hoppas på med höjningen är att den nya svenska reponivån ska släppa ut några fler oljetankers ur Hormuzsundet eller att aktiviteten i ekonomin ska dämpas så att motsvarande effekt uppnås på inflationen.
Det är mycket resonemang i den penningpolitiska rapporten som skulle kunna vändas åt valfritt håll men hursomhelst vill nog inte Riksbanken avvika för mycket från ECB.
Paradoxen
Historiskt har ekonomisk tillväxt varit den stora motorn att bekämpa fattigdom och lyfta levnadsstandarden i både utvecklingsländer och västvärlden, långt viktigare än transfereringar och annan statlig inblandning som oftast kortsiktigt omfördelar men till priset av lägre framtida tillväxt. Etablering av nya verksamheter gynnar inte bara ägare och finansiärer utan skapar arbetstillfällen och ringar på vattnet genom infrastrukturprojekt och kringliggande tjänsteproduktion såväl som en allmänt vidgad skattebas. Så varför upplever sig amerikaner nu sig fattigare trots relativt hög tillväxt?
Utbyggnaden av datacenter ger tämligen små positiva ringar på vattnet för de lokala samhällena samtidigt som utträngningseffekterna är stora. Energipriser pressas upp och kapitalkostnaden ökar i form av högre räntor. För hushållen slår det direkt plånboken och för företag innebär det försämrad konkurrenskraft och sämre investeringskalkyler.
En sammanvägning av lite olika estimat visar att ca 8% av BNP nivån och 25 - 50% av tillväxten och utgörs av AI investeringar. Med en real tillväxt på drygt 2%, vilket i en mogen ekonomi numera är trenden, skulle en justering med 50% innebära en tillväxt i övrig ekonomi om bara drygt 1%. En nivå vi normalt förknippar med lågkonjunktur.
I Sverige blir ju lokala politiker alltid smickrade när Google flyger in och lovar guld av gröna skogar men sett från den amerikanska erfarenheten känns det ytterst tveksamt om en kraftig utbyggnad av just datacenter är ett klokt val. Med en begränsad ökad sysselsättning, utträngning av annan elanvändning och vinster från verksamheten som beskattas på Irland känns som en dålig affär när svensk industri och hushåll får ta smällen när än mer planerbar el tas i anspråk vilket leder till att både elpriset och dess volatilitet ökar.
Glöm inte att det idag är det Gustav Adolfdagen, vilket enligt tradition ska firas med bakelse. En chans man inte får missa.